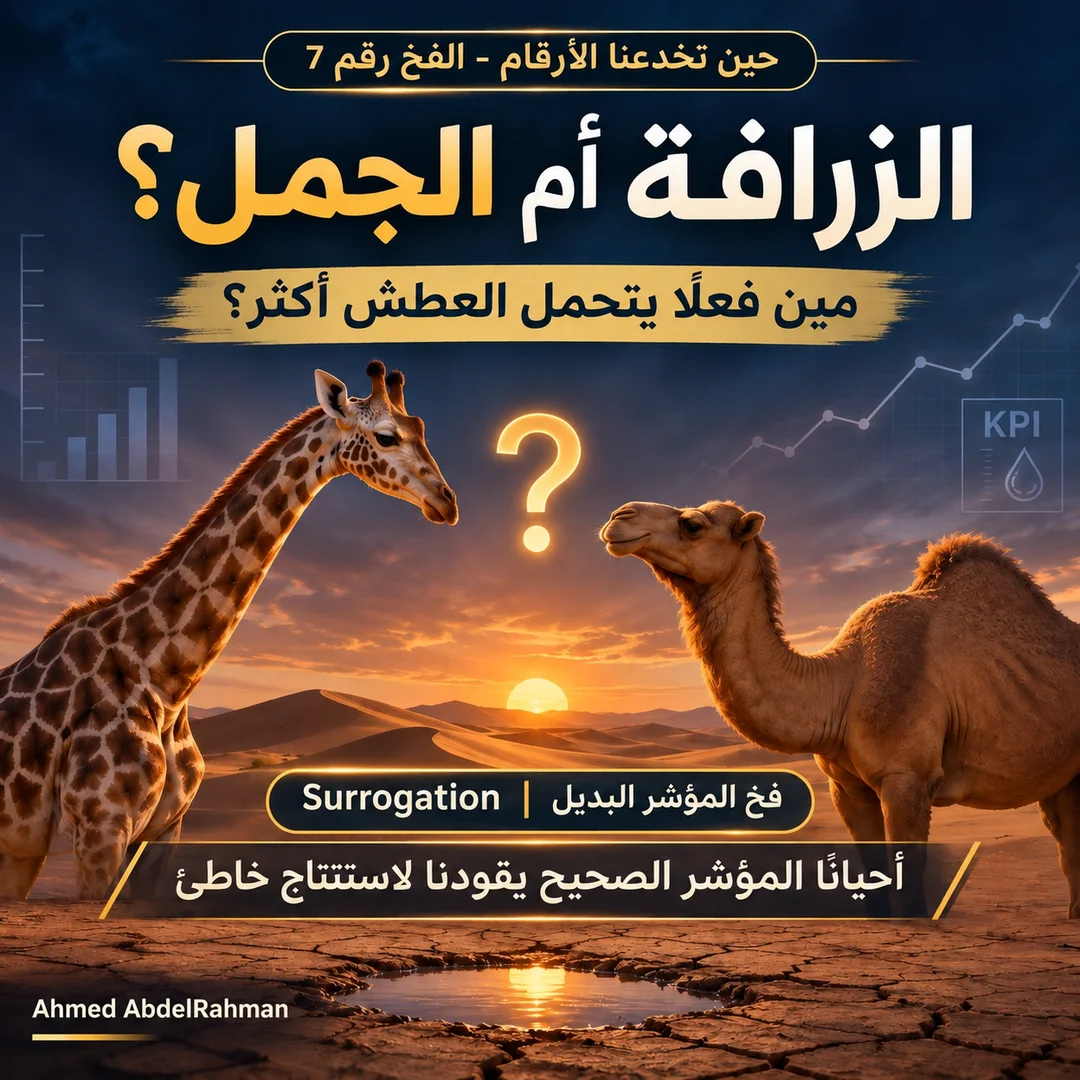
جاءتني ابنتي خديجة تقول بحماس: "بابا، هل تعرف أن الزرافة تتحمل العطش أكثر من الجمل؟!"
استغربت جدًا، فالمعلومة تعاكس تقريبًا كل ما نعرفه عن الجمل.
بحثت في الموضوع، وسألت Gemini فأكد لي المعلومة تأكيدًا سطحيًا. لكن حين تعمقت أكثر، وجدت مغالطة طريفة جدًا.
الحقيقة أن هناك فرقًا بين سؤالين:
من يستطيع أن يعيش مدة أطول دون أن يشرب الماء مباشرة؟
ومن يملك قدرة أكبر على تحمل الجفاف وفقدان سوائل الجسم؟
الزرافة تحصل على جزء كبير من حاجتها إلى الماء من أوراق الأشجار، ولذلك تستطيع الاستغناء عن الشرب المباشر فترات طويلة.
أما الجمل، فلديه تكيفات فسيولوجية استثنائية تساعده على تحمل الجفاف وفقدان سوائل الجسم.
فلو راقبهما أحد من بعيد، سيجد فعلًا أن الزرافة مكثت وقتًا أطول دون أن تقترب من الماء. لكن هذا لا يعني أنها لا تشرب.
قلة الشرب ليست بالضرورة دليلًا على قدرة أكبر على تحمل الجفاف!
مشكلة المعلومة هنا ليست بالضرورة أنها خاطئة. مشكلتها أننا استخدمنا مؤشرًا لقياس شيء مختلف عنه، فوصلنا إلى استنتاج مضلل.
فخ المؤشر البديل
ذكّرني هذا بمفهوم مهم في المحاسبة الإدارية اسمه فخ المؤشر البديل (Surrogation).
الفكرة أننا نختار مؤشرًا لقياس ظاهرة معينة، وبعد فترة ننسى أن المؤشر مجرد وسيلة، ونتعامل معه كأنه الظاهرة نفسها.
وهذا ليس مجرد ملاحظة نظرية. فقد أعطى ثلاثة باحثين في المحاسبة الإدارية هذا الفخ اسمه في دراسة نُشرت عام 2012 في مجلة The Accounting Review، ثم أظهرت أبحاث لاحقة أنه قد يحدث حتى دون أي مكافأة مرتبطة بالمؤشر. يكفي أن يكون الرقم أمامنا.
رقم ممتاز، أليس كذلك؟
دعني أعطيك مثالًا أوضح.
شركة تعلن أن 99% من عمليات تسوية أموال العملاء تمت بنجاح.
رقم ممتاز، أليس كذلك؟
حسنًا، افترض أن الـ1% المتبقية تمثل 40% من إجمالي قيمة الأموال المطلوب تسويتها!
نسبة 99% صحيحة تمامًا، لكن هل تعني أن الشركة نجحت في تسوية 99% من الأموال؟
بالتأكيد لا.
لقد قسنا عدد العمليات، ثم استنتجنا منه حجم الأموال والمخاطر.
والأمر نفسه في إدارة المحافظ الائتمانية.
محفظة ينتظم 98% من عملائها في السداد، ومحفظة أخرى تبلغ النسبة فيها 95%.
هل الأولى بالضرورة أقل مخاطرة؟
ليس قبل أن نعرف قيمة التعرضات الائتمانية، ودرجات المخاطر، والتركزات، وأثر إعادة الجدولة، وغيرها من العوامل.
وهذا يوضح أن اختيار مؤشر الأداء (KPI) ليس مجرد مسألة تقارير.
أنت لا تختار رقمًا تعرضه على الإدارة فحسب، أنت تحدد الزاوية التي سترى منها الإدارة الواقع.
ليس قانون جودهارت
وهذا الفخ مختلف عن قانون جودهارت الذي تحدثنا عنه في الفخ الرابع من هذه السلسلة.
في قانون جودهارت، قد يدفع تحويلُ المؤشر إلى هدف الناسَ إلى تحسين الرقم على حساب الواقع.
أما هنا، فقد لا يتلاعب أحد بأي شيء أصلًا. البيانات سليمة، والحسابات دقيقة، لكن الاستنتاج نفسه خاطئ، لأننا نستخدم المؤشر للإجابة عن سؤال غير الذي صُمم للإجابة عنه.
ولهذا، قبل أن نفرح بأي مؤشر أداء أو نبني عليه قرارًا، نحتاج أن نسأل أنفسنا:
ماذا نقيس فعلًا؟ وما الذي نفترض أن هذا الرقم يثبته؟
فأحيانًا لا يكون أخطر تقرير مالي هو الذي يحتوي أرقامًا خاطئة.
أخطر تقرير هو الذي يحتوي أرقامًا صحيحة تمامًا، لكنها تجيب عن السؤال الخطأ.
للاستزادة
- Choi, J., Hecht, G. W., & Tayler, W. B. (2012). Lost in Translation: The Effects of Incentive Compensation on Strategy Surrogation. The Accounting Review, 87(4), 1135–1163. doi:10.2308/accr-10273
- Black, P. W., Meservy, T. O., Tayler, W. B., & Williams, J. O. (2022). Surrogation Fundamentals: Measurement and Cognition. Journal of Management Accounting Research, 34(1), 9–29. doi:10.2308/jmar-2020-071
مغالطات وانحيازات وفخاخ قرار قد تواجه الماليين.